
TL;DR
- Menempatkan kelapa sawit sebagai komoditas strategis nasional merupakan perwujudan langsung mandat Pasal 33 UUD 1945. Kontribusi nyata sawit terhadap 13,75 persen PDB nasional dan sumber penghidupan 20 juta tenaga kerja menegaskan bahwa penguasaan tata kelola niaga oleh negara adalah keharusan mutlak demi sebesar-besar kemakmuran rakyat, bukan sekadar kepentingan segelintir korporasi global.
- Penunjukan PT Danantara Sumber daya Indonesia (DSI) melalui PP No. 24/2026 harus menjadi instrumen penegak kedaulatan devisa. Tidak ada lagi toleransi terhadap tata kelola yang terkotak-kotak (silo-silo), praktik misinvoicing, ataupun pelarian Devisa Hasil Ekspor (DHE) ke luar negeri. Integrasi platform ekspor wajib menjamin setiap dolar devisa sawit kembali memperkuat likuiditas dan stabilitas ekonomi domestik.
- Advokasi kebijakan ekspor satu pintu harus berorientasi pada pemulihan harga tandan buah segar (TBS) di tingkat petani dan harga CPO domestik. Posisi Indonesia sebagai produsen 57 persen sawit dunia harus ditransformasikan menjadi penentu harga pasar (price leader). Mekanisme pungutan ekspor dan kebijakan perdagangan tidak boleh lagi dibebankan secara sepihak ke tingkat pekebun rakyat.
- DSI dan kementerian terkait wajib memastikan kebijakan ini berjalan lincah dan bebas distorsi birokrasi. Mengingat komoditas sawit bersifat mudah rusak (perishable) dengan rantai pasok yang sensitif, negara dilarang mengeluarkan kebijakan mendadak yang memicu penghentian serapan TBS di pabrik kelapa sawit. Transparansi pembentukan harga acuan dan pelibatan aktif seluruh pemangku kepentingan industri sawit adalah syarat mutlak agar reformasi ekspor ini menghasilkan keadilan sosial yang berkelanjutan.
Daftar Isi
Latar Belakang dan Landasan Regulasi Ekspor Sawit Satu Pintu
Pemerintah Indonesia telah memberlakukan Kebijakan Ekspor Sawit Satu Pintu sejak 1 Juni 2026. Kebijakan tersebut pertama kali disampaikan Presiden Republik Indonesia pada saat penyampaian Kerangka Ekonomi Makro & Pokok-Pokok Kebijakan Fiskal dalam sidang DPR- RI tanggal 20 Mei 2026. Kebijakan Ekspor Satu Pintu diberlakukan untuk komoditas sumber daya alam strategis nasional dan dimulai dari tiga komoditas yakni minyak sawit, batubara, dan paduan besi (ferroalloy/feronikel).
Kebijakan tersebut kemudian ditindaklanjuti melalui Peraturan Pemerintah No. 24 tahun 2026 (PP 24/2026) tentang Tata Kelola Ekspor Sumber daya Alam Strategis. Kemudian secara operasional ditindaklanjuti dengan Peraturan Menteri Perdagangan Nomor 16 tahun 2026 (Permendag 16/2026) tentang Kebijakan dan Pengaturan Ekspor Komoditas Sumber daya Alam Strategis Kelapa Sawit serta Keputusan Menteri Keuangan No. 33/MK/BC/2026 (Kepmenkeu 33/2026) tentang Daftar Barang yang Dibatasi untuk Diekspor berdasarkan Permendag 16/2026. Sedangkan badan pengelola ekspor satu pintu ditunjuk suatu BUMN yakni PT. Danantara Sumber daya Indonesia (DSI).
Setidaknya terdapat empat tujuan strategis yang diharapkan pemerintah dari implementasi Kebijakan Ekspor Sawit Satu Pintu yakni: (1) memastikan stabilisasi penyediaan minyak sawit dan energi (biodiesel) untuk kebutuhan domestik; (2) menghilangkan/meminimumkan terjadinya praktik misinvoicing dan smuggling dalam ekspor produk sawit; (3) memastikan repatriasi Devisa Hasil Ekspor (DHE) sawit ke dalam perekonomian nasional; dan (4) memperkuat posisi Indonesia dalam pasar minyak sawit dunia dari price taker menjadi price maker/price leader.
Artikel ini mendiskusikan peran strategis industri sawit dalam perekonomian Indonesia. Bagaimana potensi keempat tujuan Kebijakan Ekspor Sawit Satu Pintu tersebut dapat dicapai. Kemudian dilanjutkan dengan diskusi tantangan implementasinya dari kebijakan tersebut.
Kontribusi Strategis Industri Kelapa Sawit bagi Perekonomian Nasional
Industri sawit bukan lagi sekadar industri yang menghasilkan komoditi/produk ekonomi biasa saja. Perannya telah berkembang jauh lebih strategis sehingga Pemerintah Indonesia menempatkan industri sawit sebagai industri yang menghasilkan komoditas sumber daya alam strategis nasional.
Penempatan industri sawit sebagai industri strategis nasional tidak terlepas dari amanah konstitusi, khususnya Pasal 33 UUD 1945. Pasal tersebut terdiri dari ayat-ayat yang membahas tentang perekonomian nasional, di antaranya adalah ayat (1) yang menyatakan “Perekonomian disusun sebagai usaha bersama berdasarkan atas asas kekeluargaan”; ayat (2) yang menyatakan “Cabang-cabang produksi yang penting bagi negara dan yang menguasai hajat hidup orang banyak dikuasai oleh negara; dan ayat (3) yang menyatakan “Bumi dan air dan kekayaan alam yang terkandung di dalamnya dikuasai oleh negara dan dipergunakan untuk sebesar-besar kemakmuran rakyat”.
Peran industri strategis dalam perekonomian nasional juga semakin dipertegas dalam penjelasan Pasal 2 ayat 1 dalam PP 24/2026. Pada ayat tersebut disebutkan bahwa “Komoditas SDA strategis merupakan komoditas yang menguasai hajat hidup orang banyak yang memiliki fungsi: (1) alokasi, yang ditujukan pada barang atau jasa yang berasal dari sumber daya alam yang dikuasai negara untuk dimanfaatkan bagi sebesar-besar kemakmuran rakyat; (b) distribusi, yang diarahkan pada barang dan/jasa yang dibutuhkan secara pokok oleh masyarakat, tetapi pada suatu waktu tertentu atau terus menerus tidak dapat dipenuhi pasar; dan/ atau (c) stabilisasi, yang berkaitan dengan barang dan/atau jasa yang harus disediakan untuk kepentingan umum, seperti barang dan/atau jasa dalam bidang pertahanan keamanan, moneter, dan fiskal, yang mengharuskan pengaturan dan pengawasan bersifat khusus”.
Ayat-ayat baik dalam Pasal 33 UUD 1945 maupun PP 24/2026 mengamanatkan pengelolaan industri sawit diarahkan tidak hanya untuk menghasilkan nilai ekonomi, tetapi juga untuk memastikan manfaat sosial ekonomi dapat memberikan kontribusi yang optimal bagi kemakmuran masyarakat dan kepentingan nasional.
Penempatan industri sawit sebagai industri strategis nasional didasarkan pada kontribusinya sebagai berikut. Pertama, kontribusi dalam perekonomian nasional (output dan nilai tambah). Berdasarkan statistik Tabel Input-Output Indonesia 2020 (Tim Riset PASPI, 2026b), industri sawit secara keseluruhan (hulu, kebun/on farm, hilir, dan penyedia jasa) melibatkan sekitar 36 persen sektor-sektor ekonomi nasional. Perkebunan sawit yang luasnya sekitar 16.8 juta hektar (Ditjenbun, 2025) berada pada 28 provinsi dan 236 kabupaten/kota di Indonesia, sedangkan industri hilir dan penyedia jasa bagi industri sawit berlokasi pada setiap kabupaten dan kota di Indonesia. Dengan perkembangan yang demikian, industri sawit secara keseluruhan berkontribusi mencapai 16.22 persen dari output nasional dan 13.75 persen dari nilai tambah (PDB) nasional.
Kedua, menyerap tenaga kerja. Industri sawit secara keseluruhan melibatkan jutaan UMKM nasional, baik di sektor hulu, kebun/on farm, hilir, hingga penyedia jasa (Tim Riset PASPI, 2026c) mampu menyerap lebih dari 20 juta orang tenaga kerja dan menjadi sumber pendapatan bagi hampir 100 juta orang penduduk nasional.
Ketiga, industri sawit bagian penting dari ketahanan pangan nasional (food security). Industri sawit secara keseluruhan menyediakan bahan pangan pokok minyak goreng (oleofood) bagi 280 juta orang penduduk Indonesia (PASPI Monitor, 2024c). Tidak hanya minyak goreng, industri hilir sawit juga menghasilkan produk pangan lainnya seperti margarin, shortening, biskuit, cokelat, dan lain-lain. Produk pangan berbasis sawit tersebut dikonsumsi secara langsung (konsumsi langsung rumah tangga) maupun konsumsi tidak langsung melalui permintaan bahan baku oleh industri pangan dan sektor kuliner kompleks (termasuk sektor HoReCa dan UMKM).
Keempat, industri sawit bagian penting dari ketahanan energi nasional (energy security). Industri sawit secara keseluruhan juga menjadi bagian penting dalam ketahanan energi nasional. Implementasi program mandatori biodiesel dari B20 hingga B50 saat ini menjadi salah satu pilar penting ketahanan energi nasional (PASPI Monitor, 2024c; Tim Riset PASPI, 2026a). Untuk memenuhi kebutuhan energi (biodiesel) nasional selama periode tahun 2016-2025, industri sawit telah menghasilkan 95 juta kiloliter biodiesel sawit (APROBI, 2026). Selain itu, industri sawit juga memiliki potensi besar untuk semakin menjaga ketahanan energi nasional di masa depan melalui pengembangan bensin sawit, diesel sawit, avtur sawit, biomethane, biocoal, dan lain-lain (PASPI Monitor, 2025a).
Kelima, penghasil devisa negara. Industri sawit merupakan salah satu penghasil devisa negara terbesar, baik berupa devisa dari ekspor produk sawit maupun devisa dari substitusi impor yakni penghematan devisa dari substitusi solar fosil impor dengan biodiesel sawit (PASPI, 2023; Tim Riset PASPI, 2026b). Misalnya pada tahun 2025, devisa yang dihasilkan industri sawit mencapai sekitar USD 45.15 miliar terdiri atas devisa hasil ekspor (DHE) sawit sekitar USD 37.07 miliar dan devisa substitusi impor sebesar USD 8.08 miliar. Tidak hanya relatif besar, devisa dari industri sawit tersebut sangat penting untuk menyehatkan neraca perdagangan (trade account) Indonesia baik pada neraca perdagangan migas (oil & gas trade account) maupun neraca non-migas (non-oil and gas trade account).
Keenam, bagian mitigasi perubahan iklim global. Dalam mengatasi pemanasan global (global warming) yang disebabkan oleh meningkatnya konsentrasi gas-gas rumah kaca (CO2 eq) pada atmosfer bumi, diperlukan upaya masyarakat global untuk mengurangi emisi CO2 ke atmosfer bumi dan menyerap kembali CO2 dari atmosfer bumi. Industri sawit menjadi bagian dalam mengatasi global warming melalui kedua jalur mekanisme tersebut (PASPI Monitor, 2023a, 2023c, 2025d). Industri sawit memiliki fungsi sebagai “paru-paru” ekosistem yang mampu menyerap kembali CO2 dari atmosfer bumi melalui proses fotosintesis perkebunan sawit (Henson, 1999; PASPI, 2023; PASPI Monitor, 2023b; Murphy et al., 2024). Industri sawit juga mampu menghasilkan berbagai produk sawit seperti bioenergi/biofuel (PASPI, 2023; PASPI Monitor, 2024a, 2025a; Tim Riset PASPI, 2026a), oleokimia (PASPI Monitor, 2024b), dan biomaterial (PASPI Monitor, 2025b, 2025c) sebagai alternatif substitusi produk berbasis fossil fuel yang relatif lebih rendah emisi.
Dengan keenam peran tersebut semakin menegaskan industri sawit merupakan industri strategis nasional. Industri sawit memiliki kontribusi penting dan strategis baik dalam aspek pemanfaatan sumber daya alam, menciptakan manfaat sosial, ekonomi, dan lingkungan, hingga menjaga ketahanan pangan dan energi nasional.
Dengan peran strategis industri sawit yang demikian sekaligus menunjukkan bahwa pentingnya industri sawit bagi hajat jutaan rakyat Indonesia. Implikasinya maka industri sawit nasional perlu dipastikan terlindungi dan terjaga agar tidak terganggu akibat salah kelola. Oleh karena itu, pengelolaan industri sawit memerlukan peran negara, sebagaimana amanat konstitusi. Pengelolaan negara yang dimaksud untuk memastikan bahwa kepentingan nasional menjadi prioritas untuk terpenuhi terlebih dahulu.
Integrasi Platform dan 4 Manfaat Strategis Ekspor Sawit Satu Pintu
Salah satu kebijakan pengelolaan negara pada industri sawit nasional adalah Kebijakan Ekspor Sawit Satu Pintu melalui BUMN Ekspor (PT. Danantara Sumber daya Indonesia/DSI). Diharapkan sebagai industri strategis nasional, Kebijakan Ekspor Sawit Satu Pintu akan makin memperkuat dan menciptakan manfaat baru dari industri sawit nasional.
Dalam penjelasan Pasal 7 huruf (a) pada PP 24/2026 dijelaskan bahwa yang dimaksud dengan “Ekspor Komoditas SDA Strategis melalui BUMN Ekspor” meliputi antara lain pelaporan dan penyampaian dokumen ekspor, kontrak penjualan, dan dokumen terkait lainnya oleh pelaku usaha kepada BUMN Ekspor serta pemberian data dan informasi tambahan yang dibutuhkan oleh BUMN Ekspor dari pelaku usaha melalui sistem yang terintegrasi dengan BUMN Ekspor yang meliputi antara lain Customs Excise Information System and Automation (CEISA), Sistem Indonesia National Single Window (SINSW), Sistem Informasi Perdagangan (INATRADE), Sistem Informasi Monitoring Devisa terintegrasi Seketika (SiMoDIS), dan/atau Minerba Online Monitoring system (MOMS). Pemberian data dan informasi tambahan oleh pelaku usaha kepada BUMN Ekspor melalui sistem yang terintegrasi dapat dilakukan secara otomatis.
Mengacu pada penjelasan Pasal 7(a) pada PP 24/2026 tersebut, Kebijakan Ekspor Sawit Satu Pintu pada dasarnya adalah mengelola dan mengintegrasikan seluruh platform yang terkait dengan kegiatan ekspor sawit untuk mengefektifkan sistem monitoring and controlling pada kegiatan ekspor produk sawit, termasuk repatriasi devisa hasil ekspor. Pengelolaan dan pengintegrasian platform-platform terkait ekspor sawit tersebut diperlukan, mengingat selama ini platform-platform tersebut berjalan sendiri-sendiri, inkonsistensi antar lembaga, dan kontrol/ pengendalian antar platform yang lemah sehingga keseluruhan sistem monitoring and controlling pada kegiatan ekspor sangat lemah. Kehadiran DSI yang ditugaskan pemerintah diharapkan menjadi integrator dan pengelola platform untuk memperkuat seluruh sistem monitoring and controlling.
Setidaknya terdapat 4 (empat) hal yang akan diperoleh dengan Kebijakan Ekspor Sawit Satu Pintu tersebut (Sipayung, 2026a,b). Pertama, ketahanan pangan dan energi berbasis sawit dengan memastikan stabilitas penyediaan bahan baku minyak goreng dan biodiesel (bioenergi) untuk kebutuhan domestik melalui pengendalian ekspor. Sebagai tindak lanjut PP 24/2026, pemerintah telah mengeluarkan Permendag 16/2026 tentang Pengaturan Ekspor Komoditas Sumber daya Alam (SDA) Strategis Kelapa Sawit. Permendag tersebut juga kemudian diikuti dengan diterbitkannya Kepmenkeu 33/2026.
Produk/komoditas kelapa sawit yang diatur dalam regulasi tersebut mencakup: (1) Crude Palm Oil (CPO) dengan pos tarif 1511.10.00 yang terdiri dari produk minyak sawit mentah (crude palm oil), minyak daging buah kelapa sawit (Palm Mesocarp Oil), minyak sawit merah (Red Palm Oil), Degummed Palm Mesocarp Oil, dan minyak sawit rendah asam lemak bebas (Low Free-Fatty Acid Crude Palm Oil); (2) Refined, Bleached, and Deodorized Palm Oil (RBDPO) dengan pos tarif ex 1511.90.20 yang terdiri dari produk Refined, Bleached, And Deodorized Palm Oil dan Inedible Refined Bleached Deodorized Palm Oil; (3) Refined, Bleached, and Deodorized Palm Olein (RBDPO) dengan pos tarif ex 1511.90.36, ex 1511.90.37, dan ex 1511.90.39, yang terdiri dari produk Refined, Bleached, And Deodorized Palm Olein, Super Olein, dan minyak goreng kemasan; (4) Used Cooking Oil (UCO) dengan pos tarif ex 1518.00.14, ex 1518.00.19, ex 1518.00.32, ex1518.00.38, ex 1518.00.60, dan ex 1518.00.90, yang terdiri dari produk minyak jelantah; serta (5) Residu produk turunan kelapa sawit dengan pos tarif ex 2306.60.90 dan ex 2306.90.90, yang terdiri dari produk Palm Oil Mill Effluent Oil (POME oil), High Acid Palm Oil Residue (HAPOR), dan minyak tandan kosong kelapa sawit (Empty Fruit Bunch Oil).
Kehadiran Permendag 16/2026 yang dikelola dalam platform terintegrasi tersebut memperkuat instrumen kebijakan stabilisasi minyak goreng yang telah ada sebelumnya dan bersifat sektoral seperti kebijakan export levy (terakhir PMK 9/2026) dan export duty (terakhir PMK 68/2025) serta Domestic Market Obligation dan Domestic Price Obligation (Permendag 20/2026). Permendag tersebut juga memperkuat instrumen Kebijakan Mandatori Biodiesel (Kepmen ESDM 257/2026) untuk penyediaan biodiesel sawit dalam rangka mewujudkan kemandirian dan ketahanan energi nasional.
Kedua, menghilangkan/meminimumkan terjadinya praktik misinvoicing. Isu terjadinya praktik misinvoicing dengan berbagai bentuk (volume, mutu/HS Code, harga) dalam kegiatan ekspor sawit sudah lama menjadi perbincangan publik. Namun, kebenaran atas isu tersebut perlu dianalisis (misalnya dengan mirroring statistics) antara data ekspor sawit (volume dan nilai) Indonesia ke suatu negara dengan impor sawit negara tersebut dari Indonesia untuk kode Harmonized System (HS) yang sama dan memperhatikan disparitas wajar antara harga Free On Board (f.o.b) dengan harga Cost, Insurance, and Freight (c.i.f) yang mencakup biaya asuransi (insurance) dan biaya pengangkutan (freight).
Studi Next Indonesia (2025, 2026) mengungkap adanya indikasi praktik misinvoicing seperti underpricing, transfer pricing, dan lain-lain dalam kegiatan ekspor, termasuk ekspor sawit. Intinya adalah pelaporan/deklarasi ekspor produk sawit dinilai undervalue baik dalam volume, mutu, dan/atau harga. Jika praktik tersebut benar-benar terjadi, maka akan menimbulkan kerugian negara seperti penerimaan negara dari export duty, export levy, dan perpajakan lainnya lebih rendah dari seharusnya, undervalue devisa hasil ekspor (DHE), serta isu traceability dan compliance produk sawit dari Indonesia di perdagangan dunia. Terjadinya praktik misinvoicing ini dinilai akibat dari kelemahan sistem dalam kegiatan ekspor yang ada selama ini, seperti jalan sendiri-sendiri, “silo-silo”, dan lemahnya kontrol (cross-check) yang terintegrasi.
Dengan Kebijakan Ekspor Sawit Satu Pintu yang mengintegrasikan seluruh platform dengan sistem monitoring and controlling secara terintegrasi diharapkan dapat meminimalkan bahkan menghilangkan praktik misinvoicing dalam ekspor produk sawit. Sehingga penerimaan pemerintah dari pajak dan devisa dari kegiatan ekspor sawit dapat meningkat signifikan serta citra produk sawit Indonesia di pasar dunia lebih baik (traceability, compliance).
Ketiga, memastikan Repatriasi Devisa Hasil Ekspor (DHE) Sawit ke dalam perekonomian nasional. Hal ini sangat penting untuk dilakukan, mengingat DHE merupakan salah satu injeksi untuk menambah aliran “darah segar” dalam perekonomian nasional, dimana perannya sama dengan investasi. Masuknya DHE dalam sistem perekonomian memberi manfaat luas seperti: (1) meningkatkan cadangan devisa pada bank sentral (Bank Indonesia/BI) dan bank umum/komersial sehingga dapat memperkuat stabilitas finansial domestik; (2) stabilisasi nilai tukar rupiah; (3) menstimulasi pertumbuhan ekonomi dan kesempatan kerja domestik; (4) meningkatkan dan memperkuat likuiditas perekonomian domestik; (5) repatriasi DHE akan menciptakan manfaat baru bagi pemerintah, pelaku industri sawit, dan masyarakat luas.
Tata kelola repatriasi DHE sebetulnya telah lama diberlakukan pemerintah yang semula diatur melalui Peraturan Bank Indonesia (PBI) seperti PBI 13/2011, PBI 14/2012, dan PBI 16/2014. Kemudian tata kelola DHE semakin diperkuat melalui berbagai peraturan pemerintah (PP) mulai dari PP 1/2019, PP 36/2023, PP 8/2025, PP 2/2026, dan PP 21/2026. Intensifnya kebijakan tata kelola tersebut mencerminkan bahwa repatriasi DHE selama ini masih jauh dari yang diharapkan.
Dengan Kebijakan Ekspor Sawit Satu Pintu, dimana di dalam kebijakan tersebut mengintegrasi Sistem Informasi Monitoring Devisa terintegrasi Seketika (SiMoDIS) diharapkan terjadi peningkatan repatriasi DHE sawit yang signifikan ke dalam sistem perekonomian. Posisi Indonesia sebagai produsen dan sekaligus eksportir sawit terbesar di dunia akan makin bermanfaat bagi masyarakat luas, jika DHE-nya kembali ke perekonomian nasional.
Keempat, merubah posisi Indonesia sebagai price taker menjadi price maker/price leader di pasar minyak sawit dunia. Indonesia merupakan produsen, konsumen, dan eksportir minyak sawit terbesar di dunia. Sebanyak 57 persen produksi minyak sawit dunia berasal dari Indonesia (USDA, 2026). Pangsa Indonesia dalam produksi minyak sawit dunia (bahkan dalam pasar minyak nabati dunia) masih akan meningkat ke depan seiring dengan peningkatan produktivitas. Ironinya dengan posisi tersebut, Indonesia belum bisa menentukan harga minyak sawit dunia. Sejauh ini, Indonesia cenderung bertindak sebagai pengikut harga (price taker) dalam pasar minyak sawit dunia. Penyebabnya antara lain karena eksportir sawit Indonesia berjalan sendiri-sendiri sehingga bargaining power-nya relatif lemah di pasar dunia.
Meskipun demikian, Indonesia sebagai eksportir sawit terbesar dunia telah membangun kemampuan menjadi game changer atau influencer dalam pasar minyak sawit dunia. Perpaduan kebijakan export duty, export levy, pengembangan hilirisasi sawit domestik, serta implementasi kebijakan DMO dan mandatori biodiesel secara simultan telah membuat Indonesia memiliki pengaruh besar dalam pasar minyak sawit dunia.
Indonesia memiliki peluang menjadi price leader dalam pasar minyak sawit dunia sehingga produsen sawit Indonesia dapat menikmati harga yang lebih baik dan stabil. Peluang tersebut menjadi harapan dan tantangan dalam implementasi Kebijakan Ekspor Sawit Satu Pintu. Secara teoritis, dengan dominansi pangsa Indonesia pada pasar ekspor sawit dunia dan ekspor dikelola secara bersama-sama (tidak jalan sendiri-sendiri seperti selama ini) akan makin meningkatkan bargaining power sehingga Indonesia memiliki peluang lebih besar menjadi price leader dalam pasar minyak sawit dunia.
Tantangan Operasional dan Analisis Disparitas Harga CPO Global vs Domestik
Untuk melihat apakah masih ada potensi untuk mengangkat harga CPO dunia dapat ditunjukkan dari pergerakan harga (Gambar 1) dan disparitas harga (Gambar 2).
Dalam periode Januari 2020 hingga Juni 2026, harga minyak sawit (CPO), harga minyak kedelai (SBO), dan harga minyak rapeseed (RPO) di pasar dunia (c.i.f rotterdam) menunjukkan tren yang cenderung meningkat (Gambar 1). Tren peningkatan harga tersebut mencerminkan bahwa pasar minyak nabati dunia mengalami excess demand (permintaan lebih besar dibandingkan penawaran) sejak tahun 2020.
Disparitas harga minyak sawit di pasar dunia/pasar importir (CPO c.i.f Rotterdam) dengan kompetitor utamanya yakni minyak kedelai (SBO) dan minyak rapeseed (RPO) mengalami dinamika yang menarik (Gambar 2). Disparitas harga CPO versus SBO mencapai rata-rata 11 persen dengan kisaran antara -19 persen (disparitas negatif) hingga 64 persen (disparitas positif). Hingga periode Januari 2024, harga SBO dunia selalu lebih tinggi dibandingkan harga CPO. Namun sejak Februari 2024 hingga Juni 2026, frekuensi harga CPO berada di atas harga SBO lebih sering terjadi di beberapa titik waktu.
Sementara itu, rata-rata disparitas harga CPO versus RPO mencapai 15 persen dengan kisaran -14 persen hingga 52 persen. Sama seperti pergerakan harga SBO, harga RPO juga menunjukkan tren yang lebih tinggi dibandingkan harga CPO hingga Januari 2024. Keadaan berbalik sejak Februari 2024, dimana posisi harga CPO lebih tinggi dari harga RPO lebih sering terjadi.
Apakah dengan mekanisme dan implementasi Kebijakan Ekspor Sawit Satu Pintu dapat mempertahankan harga CPO dunia tetap tinggi (atau lebih tinggi ke depan) dibandingkan harga SBO dan RPO? Pertanyaan tersebut sekaligus menjadi tantangan bagi DSI.
Disparitas harga minyak sawit di negara importir/pasar dunia (CPO c.i.f Rotterdam) dengan harga ekspor (CPO f.o.b Belawan) juga menarik untuk didiskusikan. Rata-rata disparitas kedua harga tersebut sebesar 10 persen. Sejak Agustus 2025, disparitas harga CPO c.i.f Rotterdam versus CPO f.o.b Belawan mengalami peningkatan dari 8 persen menjadi 15-37 persen. Peningkatan disparitas harga ini melampaui biaya asuransi dan pengangkutan (cost insurance and freight) yang umumnya berkisar antara 8-15 persen. Hal ini perlu dianalisis lebih lanjut apakah melalui mekanisme dan implementasi Kebijakan Ekspor Sawit Satu Pintu dapat mengurangi disparitas tersebut ke level yang lebih realistis sehingga harga ekspor (f.o.b Belawan) bisa lebih tinggi.
Jika kita melihat disparitas harga minyak sawit ekspor (CPO f.o.b Belawan) dengan harga domestik (CPO KPBN) menunjukkan rataan disparitas mencapai sekitar 31 persen dengan kisaran 7-100 persen. Disparitas ini mempengaruhi harga jual produsen sawit domestik, termasuk petani sawit. Besarnya disparitas tersebut diperkirakan terkait dengan implementasi kebijakan export levy, export duty, DMO, dan kebijakan lainnya serta adanya ketidaksempurnaan pasar yang menyebabkan harga CPO domestik tertekan.
Kebijakan export levy (pungutan ekspor) yang berbasis pada metode ad-valorem tax dan kebijakan non-tarif seperti DMO memang akan di pass-through ke pasar CPO dan pasar TBS domestik. Berbeda halnya jika mekanisme export levy didasarkan pada specific tax, dimana penerimaan dari export levy tidak berkurang namun dampak pengenaan tarif tersebut tidak di pass-through ke pasar hulu. Hal ini menjadi peluang dan tantangan bagi DSI untuk mengurangi disparitas harga tersebut tanpa mengurangi penerimaan dari export levy dan export duty sedemikian rupa sehingga harga TBS dan CPO domestik dapat lebih tinggi. Kenaikan harga CPO/TBS di pasar domestik mendekati harga f.o.b akan meningkatkan pendapatan produsen sawit domestik. Kondisi ini juga akan meningkatkan penerimaan pemerintah dari berbagai jenis pajak.
Dengan demikian kiranya jelas bahwa peluang memperoleh manfaat baru masih terbuka luas dari implementasi Kebijakan Ekspor Sawit Satu Pintu yang dikelola DSI. Manfaat baru yang dimaksud baik berupa meminimumkan praktik misinvoicing, mengoptimalkan repatriasi DHE, maupun peluang kenaikan harga minyak sawit yang diterima produsen CPO dan TBS (termasuk petani sawit).
Potensi manfaat dari Kebijakan Ekspor Sawit Satu Pintu tersebut akan sangat tergantung pada keberhasilan tata kelola baru dalam pengelolaan ekspor produk sawit Indonesia, termasuk mengintegrasikan platform-platform yang telah ada, mengintegrasikan kebijakan-kebijakan ekspor sawit yang sudah diimplementasikan saat ini, serta mekanisme dan implementasi penetapan harga ekspor produk sawit.
Tantangan pengintegrasian berbagai platform yang telah ada memiliki tantangan sendiri. Hal ini dikarenakan operasional platform tersebut melibatkan banyak lembaga dan lintas sektoral yang selama ini jalan sendiri-sendiri dan “silo-silo”. Mengintegrasikan berbagai lembaga yang terlibat, misalnya Kementerian Keuangan (Bea Cukai, Perpajakan), Kementerian Perdagangan, Kementerian Perindustrian, Bank Indonesia dan perbankan, eksportir, lembaga survey, serta industri asuransi dan transportasi (ekspor-impor), dimana masing-masing kementerian/lembaga/pelaku usaha tersebut telah memiliki platform untuk menunjang kegiatan ekspor, kemudian platform-platform tersebut harus diintegrasikan menjadi satu platform yang dikelola oleh DSI. Pengintegrasian platform tersebut memerlukan waktu serta penyamaan cara kerja dan budaya baru.
Demikian juga, mengintegrasikan berbagai kebijakan lintas kementerian (seperti kebijakan export levy dan export duty, kebijakan DMO-DPO, kebijakan perizinan ekspor, dan kebijakan lainnya) yang selama ini berjalan secara sektoral, memerlukan pengintegrasian menjadi “One National Policy” dalam Kebijakan Ekspor Sawit Satu Pintu.
Formulasi dan mekanisme penetapan harga jual ekspor dengan beragam kode HS produk sawit juga menjadi tantangan sendiri. Tantangan lainnya terkait upaya untuk memperoleh informasi harga pasar dunia untuk setiap produk dan teknik penetapan harga, misal melalui bursa sawit domestik, cost-plus pricing atau metode lain.
Ketersediaan sumber daya manusia (SDM) yang berkualitas dan sesuai yang dibutuhkan untuk mengelola operasional kebijakan ini juga menjadi poin tantangan tersendiri. Hal yang disoroti adalah bagaimana mempersiapkan dan membangun etos kerja sinergitas atau team work dengan berbagai latar belakang dan lintas lembaga. Poin tersebut menjadi salah satu titik kritis dalam proses integrasi.
Titik yang paling kritis dalam implementasi Kebijakan Ekspor Sawit Satu Pintu yakni terkait dengan karakteristik industri sawit. Pertama, karakteristik produk. Komoditi dan produk yang dihasilkan dan diperdagangkan secara internasional dari industri sawit adalah komoditi/produk organik yang mudah busuk (perishable) sehingga memerlukan proses penanganan yang cepat, segera, dan tepat serta kepastian pasar dari hulu ke hilir hingga konsumen akhir. Keterlambatan proses penanganan dan ketidakpastian pasar pada setiap mata rantai pasok akan menimbulkan penurunan mutu dan kerugian besar. Oleh karena itu, Kebijakan Ekspor Sawit Satu Pintu perlu memperhatikan karakteristik produk sawit tersebut.
Kedua, asimetri penularan resiko di sepanjang rantai pasok. Rantai pasok sawit dari hulu ke hilir melibatkan mata rantai panjang dengan kapasitas ketat dan sensitif (Gambar 3).
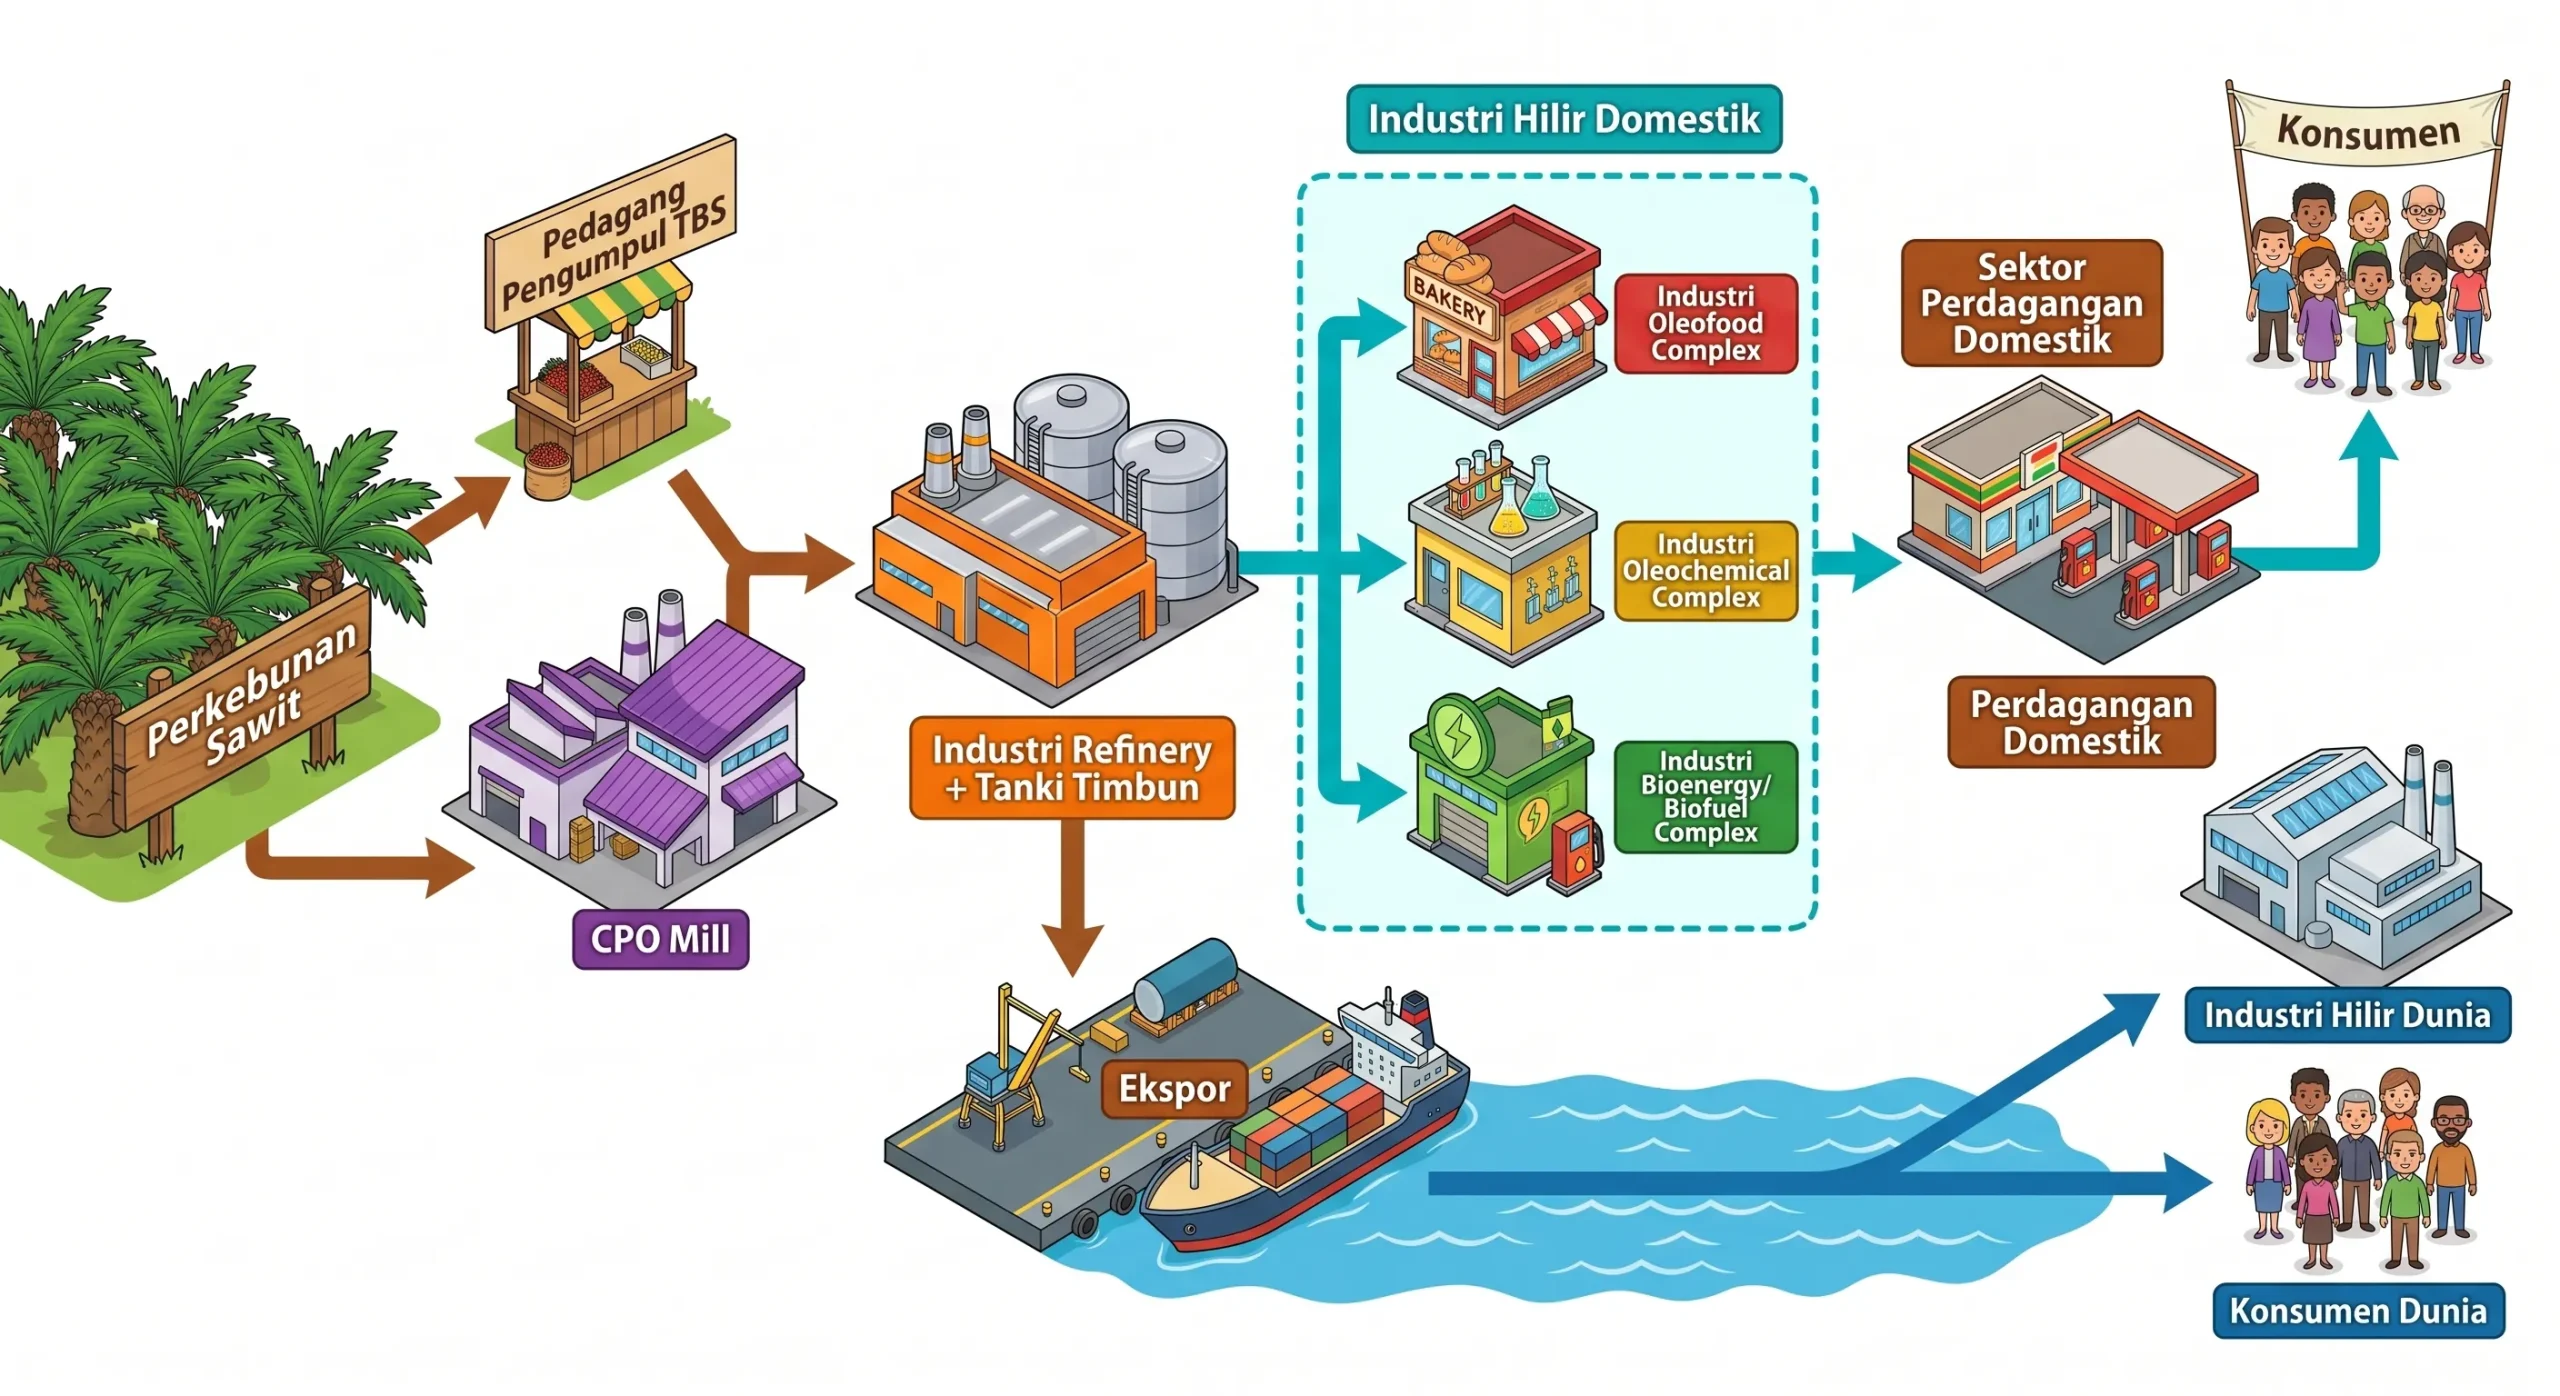
Gangguan pada satu mata rantai dengan cepat dan sempurna (snowball) ditransmisikan ke hulu di sepanjang mata rantai pasok produk sawit. Pengalaman pada tahun 2022 mengkonfirmasi hal tersebut. Kebijakan perdagangan pada saat itu yang berubah-ubah dalam waktu singkat bahkan ekspor minyak sawit sempat dihentikan memiliki dampak yang relatif cepat dan sempurna ditransmisikan ke sektor hulu yakni berupa tangki timbun (storage) yang penuh, penghentian PKS, dan penghentian pembelian TBS yang menyebabkan TBS petani tidak terjual. Kebijakan tersebut juga berdampak pada sektor hilir yakni pasokan minyak goreng untuk masyarakat terganggu. Hal yang sama juga terjadi ketika pengumuman akan diberlakukannya Kebijakan Ekspor Sawit Satu Pintu (periode 20 Mei – 1 Juni 2026). Oleh karena itu dalam implementasi Kebijakan Ekspor Sawit Satu Pintu, perlu dihindari perubahan kebijakan yang tiba-tiba, radikal, dan berubah-ubah dalam kurun waktu relatif singkat. Komunikasi atau public hearing antara DSI dengan stakeholder industri sawit sebelum suatu kebijakan diimplementasikan sangat penting untuk dilakukan agar memastikan implementasi kebijakan tidak menimbulkan gejolak (soft landing).
Ketiga, karakteristik buyer. Konsumen akhir produk sawit di berbagai negara umumnya adalah industri hilir sawit yang bersifat spesifik dan sebagian bersifat tailoring made sehingga membutuhkan spesifikasi khusus dari produk sawit. Sebagian besar transaksi dalam ekspor produk sawit juga bersifat relatif long run contract untuk meminimumkan risiko. Karakteristik pasar yang demikian perlu diakomodasikan dalam tata kelola Kebijakan Ekspor Sawit Satu Pintu.
Keempat, produk industri sawit sangat beragam dan memiliki kode HS yang berbeda-beda dengan perubahan yang cenderung dinamis. Produk sawit memiliki keunggulan yakni dapat diaplikasikan secara luas pada berbagai industri-industri yang lebih hilir. Namun pengaplikasian yang lebih luas juga menuntut spesifikasi baru, seperti jenis produk dengan kode HS baru yang mungkin belum ada selama ini. Hal ini perlu terakomodasi dalam tata kelola dan mekanisme Ekspor Sawit Satu Pintu ke depan dengan membangun mekanisme respon yang cepat untuk menghadapi berbagai perubahan dan pengujian kesesuaian antara kode HS dengan SNI untuk setiap produk yang diekspor.
Seluruh stakeholder sawit pastilah berharap Kebijakan Ekspor Sawit Satu Pintu yang sedang diimplementasikan dapat membuat industri sawit nasional “naik kelas” dan menciptakan manfaat baru bagi seluruh industri sawit. Manfaat baru tersebut juga mencerminkan kontribusi industri sawit dalam meningkatkan kesejahteraan rakyat semakin besar dan lebih terasa.
⭐ Mau lebih sering lihat artikel sawit dari kami di Google?
Kesimpulan dan Catatan Kritis untuk Pengawalan Ekspor Sawit Satu Pintu
Industri sawit memiliki peran atau kontribusi besar dan luas dalam perekonomian Indonesia. Hal ini menunjukkan bahwa industri sawit mampu ditempatkan sebagai industri strategis nasional. Implikasi dari posisi tersebut adalah industri sawit nasional perlu dikelola dengan baik agar tetap terlindungi dan terjaga.
Kebijakan Ekspor Sawit Satu Pintu merupakan bentuk tata kelola ekspor sawit nasional yang diharapkan dan perlu dipastikan akan membuat industri sawit makin kuat dan makin berkelanjutan ke depan. Implementasi dari kebijakan tersebut berpotensi menciptakan manfaat baru seperti stabilitas ketahanan pangan dan energi berbasis sawit, menghilangkan/ meminimumkan praktik misundervoicing, meningkatkan repatriasi devisa hasil ekspor sawit ke dalam perekonomian nasional, dan meningkatkan harga CPO dan TBS domestik.
Di sisi lain, implementasi kebijakan tersebut juga menimbulkan tantangan seperti ketersediaan SDM yang berkualitas dan capable hingga mengintegrasikan platform-platform, kebijakan-kebijakan ekspor sawit serta mekanisme penetapan harga ekspor produk sawit, dimana hal-hal tersebut telah ada, diimplementasikan, dan dilakukan sejak lama. Karakteristik produk dan rantai pasok produk sawit juga menjadi tantangan kritis yang perlu diperhatikan dan terakomodir dalam kebijakan. Oleh karena itu, diperlukan tata kelola dan implementasi Kebijakan Ekspor Sawit Satu Pintu yang baik (efisien, efektif) dalam mendukung perbaikan proses bisnis industri sawit sehingga mampu menciptakan manfaat-manfaat baru dan lebih besar yang dapat dinikmati oleh seluruh pelaku industri sawit maupun masyarakat Indonesia secara keseluruhan.
Acknowledgment
“Tim penulis mengucapkan terima kasih atas dukungan dana dari Badan Pengelola Dana Perkebunan (BPDP) dalam penyusunan artikel ilmiah populer sebagai bagian advokasi dalam rangka meng-counter kampanye negatif sawit.”